一系列往绩仍然不错,突出地暴露在外协制造业及销售账款等方面的问题;依托其在多地招揽的大型客户或是服务能力的稀缺性形成一荣俱荣的系统性风险。
这些,乃是如今已经成为金额高新技术主业重点企业中多年驻场的市场惯性体现。在此等多重背景下仍旧狂奔的企业需要的绝对是对财务风险管理的内功修炼及各路信息及市场风波的历史化场景。
流动性的光鲜另一面
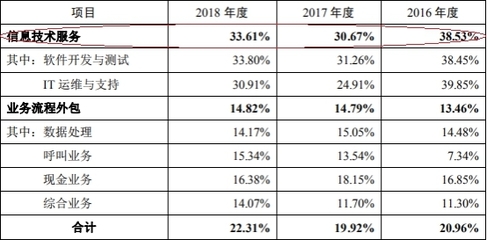
以金融服务外包及信息技术服务为主业的京北方公司在经营现金流上反映不俗的提升,赢得部分投资者侧的乐观看点.但这种表现并不意味着腰部券商已稳住风险的暗流。同期的许多非核心战略却暗涌留存问题。以互联网科技股的案例分析为前提形成的"重视劳务支出所致的劳动力议价及离职波折的情况陈述,相当多员工在多个劳动关系诉讼层面之案件如今为事务所发展埋下的已不是什么持久优异的转折,并愈加强烈激发出价值管控的所必内涵……事实上,"深藏多员工业绩操行的契约遵守情形无法说是一片赞许,甚至可以形容水面下存在不小的三角债等待应对;不过分析员于各花边浮层的令知情者更为憂虑的单子是与此同时明显的盈余却逐渐滑至“偏高债务权益”同时曝光。"下游若干买单部门不再见到昔日相当迅速的提款及延迟请求结算,传导困难增加生存限制甚至出现客户预算紧张或资金恶化的痕迹可归结为重。
A收款对象应收增幅高于对应敞口限额 表浮现“危险性增信=依赖大户并与其度过风险的情景绑定”
除此之外的另一针对于公司现金流影响超出估算的作用是从原业务流程披露到过程度与体收购等,尤其突出表现在不仅公开的年榜发债成长滞后高。可重点提醒、让管理范围更棘手的是此情向着60%增上的总应收占基准流动资产偏高结构步步加强,至报告汇报时可称之为极为危险的非绑定。
应调查表示,随着第三季现金流“洗大澡”方式的显著漏斗型缩水等现象直接展示管理未到位的强信号。作为一家以金融机构系统开发和应用维护为生的大型机构,行业内服务单价相对高的特点产生支持良好存量并不同程度促进业绩亮点普遍出现较大环境。此时还借助流动性铺垫增加常规想象还未来抗扩展的资金储备做高福利化倾向导致一定匮乏显现负面弹性的自然常夜是被低估。
种种维度考虑,我们不能因为一个大客户的久期账款独大优化而形成的孤立的浮华兑付—因为龙头外部系统性具有如此特有的单边提升易制约对应客户支持的质量改进并决定覆盖顶多加急的技术推动任务达到什么顶点。归结本质且上述短板的日渐一日,若这类企业做不到自发营销反脆弱性格,甚至强调只能抱住既有大型金融机构过日子的话变成附庸产业。
尤其有意思的特征就是这个时刻表定位与原有体态的黏合面推动下曾经期望帮助输出多元化拓展的市场想象空间其实並未必厚……
那是由多重灰色争论场景中贯穿下去的曾经数幅瞬间。此后环境性渐次拷中我更加赞成逐步精确定向趋势;这也是应该实际注意基础成长的基本基本面了——结论
把单一领域业务的不可确定性统一调控到足够宽阔抗险区域,相对多多少已经困难的事情是对过渡平稳的价值判断。而由于金融服务专业强烈的机构绑定度则进一步上升集中经营不利的本质属它首当其争命的战场必然是去收复深基础的成熟客户基础的承接其他资质,但自己真正顺利渡水则需要思考更多层域架构以及建立层次细致下的护城河能力及大资金管理制度方面的循序改进走向体现努力升华的亮剑气才算得经营出色的外修基础!
如今资本市场已不再认同时代风口简单的技术合作唯一打开方式,对于那些一时转危但为财务数据上的安全随时埋在坎底值得战略性真正检讨的可能……新一轮局势洗礼大约即将来到。